مصلحة الضرائب توضح نظاما مبسطا للمنشآت حتى 20 مليون جنيه
أوضحت مصلحة الضرائب نظاما محاسبيا مبسطا للمنشآت التي لا يتجاوز حجم أعمالها 20 مليون جنيه. ويتيح النظام احتساب الضريبة على إجمالي المبيعات بنسب تتدرج من 0.4% إلى 1.5% لتسهيل تقدير الالتزام وتقليل تعقيدات الإجراءات والنزاعات.
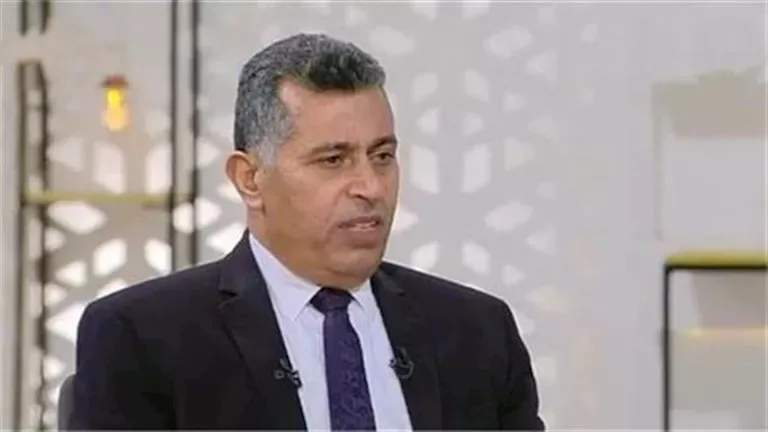
أوضح رجب محروس، مستشار رئيس مصلحة الضرائب المصرية، تفاصيل النظام المحاسبي المبسط للمنشآت التي لا يتجاوز حجم أعمالها 20 مليون جنيه، خلال مشاركته هاتفيا في برنامج «الاقتصاد 24». ويأتي النظام ضمن حزمة تيسيرات ضريبية أقرها القانون رقم 6 لسنة 2025.
أبرز النقاط
- النظام المحاسبي المبسط مخصص للمنشآت التي لا يتجاوز حجم أعمالها 20 مليون جنيه.
- تحتسب الضريبة على إجمالي المبيعات السنوية، ويمكن للممول تقدير المبلغ المستحق بنفسه.
- تبدأ نسبة الضريبة من 0.4% للمبيعات التي تصل إلى 500 ألف جنيه، وتصل إلى 1.5% للمنشآت التي يتراوح حجم أعمالها بين 10 ملايين و20 مليون جنيه.
- تستهدف التيسيرات تبسيط الإجراءات وتقليل مدة النزاعات بين الممولين ومصلحة الضرائب.
وقال محروس إن الحزمة تستهدف تسهيل الإجراءات والتعاملات بين المصلحة والممولين، إلى جانب اختصار أمد النزاعات بينهم. ويتيح النظام للممول احتساب قيمة الضريبة المستحقة بنفسه، استنادا إلى حجم مبيعاته السنوية، بدلا من انتظار تقديرات مصلحة الضرائب.
أخبار ذات صلة
 عاطف المغاوري يدعو لمراجعة فنية لحوادث القطارات ويرفض استقالة الوزراء
 كامل الوزير يؤكد أمام النواب أن التدريب أساس منع حوادث القطارات
تفاصيل النظام المحاسبي المبسط
وأوضح محروس أن النظام موجه للمنشآت التي لا يتجاوز حجم أعمالها 20 مليون جنيه. ويعتمد احتساب الضريبة على إجمالي قيمة المبيعات، وليس صافي الأرباح أو مجملها، بما يتيح للممول معرفة التزامه الضريبي وفقا لمبيعاته.
وأشار إلى أن هذه الآلية تختلف عن الإجراءات التقليدية التي يفضل بعض الممولين الابتعاد عنها بسبب تعقيداتها وطول المدة التي تستغرقها عملية تحصيل الضرائب. كما يتيح احتساب الممول للضريبة بنفسه تحديد المبلغ المستحق وفق حجم مبيعاته السنوية.
شرائح ضريبة المبيعات
وتبدأ الشرائح، بحسب محروس، للمبيعات السنوية من جنيه وحتى 500 ألف جنيه، بنسبة ضريبة تبلغ 0.4%، بما يعادل 2000 جنيه. أما المبيعات التي تتراوح بين 500 ألف ومليوني جنيه فتطبق عليها نسبة 0.5%.
وضرب محروس مثالا بمبيعات سنوية قيمتها مليون جنيه، موضحا أن الضريبة المستحقة عليها تبلغ 5 آلاف جنيه. وتتدرج الفئات الضريبية، وفق ما عرضه، حتى تصل النسبة إلى 1.5% كحد أقصى للمنشآت التي يتراوح حجم أعمالها بين 10 ملايين و20 مليون جنيه.
أهداف التيسيرات الضريبية
وأكد محروس أن الحزمة الجديدة تستهدف تيسير الإجراءات وتقليل التعقيدات التي تواجه الممولين في تعاملاتهم مع مصلحة الضرائب. كما تشمل اختصار أمد النزاعات بين الممولين والمصلحة، إلى جانب إتاحة احتساب الضريبة وفق المبيعات السنوية.
وبذلك يرتبط مقدار الضريبة في هذا النظام بإجمالي المبيعات، بينما تتغير النسبة المطبقة بحسب الشريحة التي تقع فيها المنشأة. وتتيح القواعد التي أوضحها محروس للممول تقدير التزامه الضريبي بنفسه، وفقا لحجم أعماله والمبيعات المسجلة لديه.
ماذا يعني هذا الخبر؟
يمكن للمنشآت المشمولة تقدير الضريبة المستحقة وفق مبيعاتها السنوية، بدلا من انتظار تقديرات مصلحة الضرائب. وترتبط النسبة المطبقة بالشريحة التي تقع فيها مبيعات المنشأة.
خلفية الخبر
سبق أن تناول رادار 70 النظام المبسط للمنشآت التي يبلغ حجم أعمالها 20 مليون جنيه، مع الإشارة إلى ضريبة دخل تصل إلى 300 ألف جنيه وتوريد ضريبة القيمة المضافة كل ثلاثة أشهر. ويتناول الخبر الحالي احتساب الضريبة على المبيعات السنوية.
أسئلة وأجوبة
منشآت أي حجم يشملها النظام؟
المنشآت التي لا يتجاوز حجم أعمالها 20 مليون جنيه.
على أي أساس تُحتسب الضريبة؟
على إجمالي قيمة المبيعات، وليس صافي الأرباح أو مجملها.
ما النسبة القصوى التي ذكرها محروس؟
تصل إلى 1.5% للمنشآت التي يتراوح حجم أعمالها بين 10 ملايين و20 مليون جنيه.